Domain segler-verband.de kaufen?
Wir ziehen mit dem Projekt
segler-verband.de um.
Sind Sie am Kauf der Domain
segler-verband.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain segler-verband.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Powershot Selbsthaftender VerbandGröße: 7,5 x 4,5 cm Kohäsive Binde 7,5 cm x 4,5 m:Hochwertige latexfreie Kohäsivbinde, einseitig reißbar. Verwendet die besten Klebstoffe, die positiv an sich selbst haften, um eine ausgezeichnete Kompression zu gewährleisten. Ideal für Sport und Outdoor-Aktivitäten.5,00 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
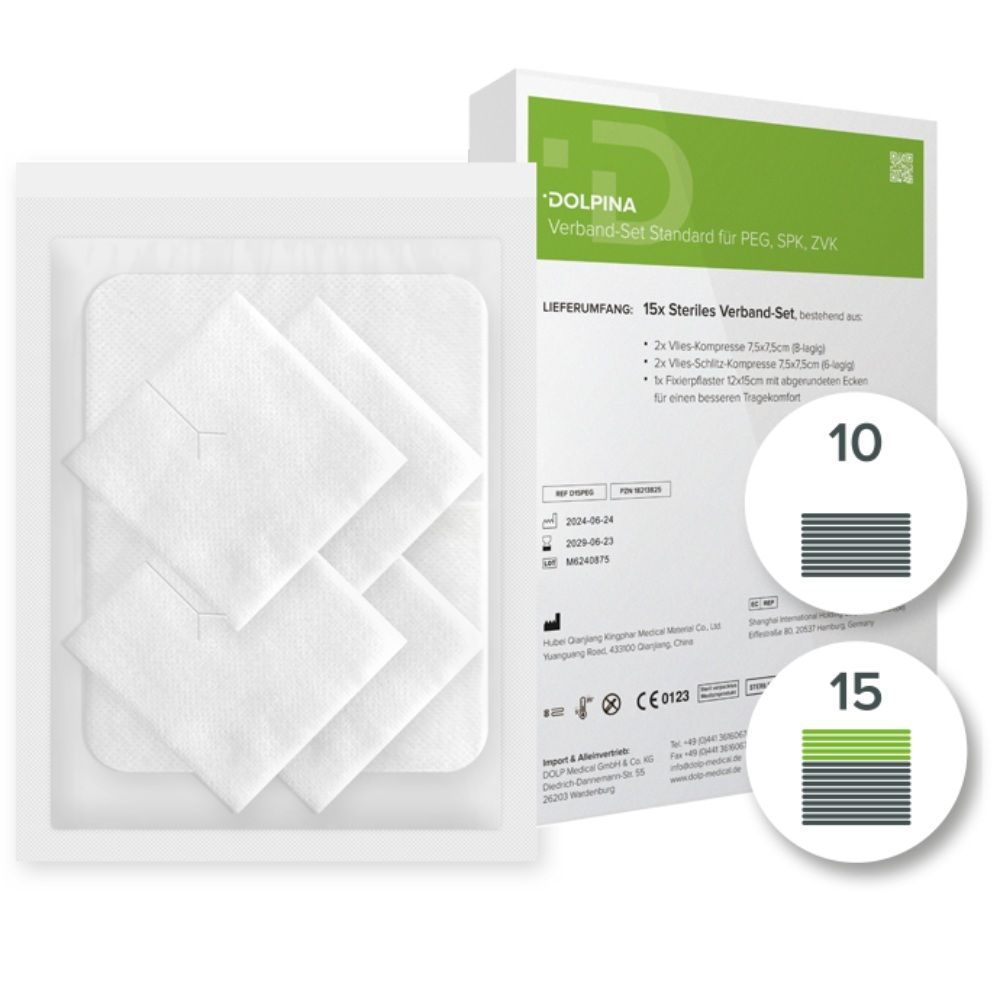
Dolpina PEG Verband-Set Standard auch f.SPK/ZVK 15 St VerbandDOLPINA PEG Verband-Set Standard für PEG, SPK, ZVK 15 Stück In den ersten 5-7 Tagen nach Anlage einer perkutanen Sonde, wie z.B. einer PEG-Sonde, ist ein steriler Verbandwechsel unter aseptischen Bedingungen jeden Tag erforderlich. Bei abgeheilter Wunde und reizlosen Wundverhältnissen kann der Verbandwechsel 2-mal wöchentlich erfolgen, sofern dies vom behandelnden Arzt nicht anders angeordnet wurde. Das PEG-Verbandset von DOLPINA lässt sich ideal für die Reinigung, das Verbinden und Fixieren von PEG-Sonden, Magensonden oder Dünndarmsonden sowie für SPKs und ZVKs verwenden. Enthält zwei saugstarke, 8-lagige Vlies-Kompresse für eine zügige Flüssigkeitsaufnahme (7,5 x 7,5 cm) Zwei saugstarke, 6-lagige Vlies-Schlitz-Kompressen mit Y-Ausschnitt für ein schnelles und einfaches Anlegen (7,5 x 7,5 cm) Großes Fixierpflaster (12 x 15 cm) mit abgerundeten Ecken für einen besseren Tragekomfort Ausgewogene Klebeeigenschaft zum schmerzfreien Ablösen Praktische, stabile und optisch ansprechende Box Als 10er-Box und als 15er-Box erhältlich Steril Anwendung: Das DOLPINA Verband-Set für PEG, SPK und ZVK vor Nässe schützen. Geöffnetes und nicht gebrauchtes Material muss entsorgt werden. Enthält kleine Teile. Für Kinder unzugänglich machen. Um ein Einwachsen der inneren Halteplatte der PEG-Sonde zu verhindern (Burried-Bumper-Syndrom), sollte die Sonde regelmäßig mindestens 1 x wöchentlich mobilisiert werden. Hierzu die Sonde 3-4 cm auf und ab bewegen und um mindestens 180° drehen. Jet-PEG und jejunale Sonden dürfen niemals gedreht werden, sondern nur auf und ab bewegt werden, da sich die Lage der Sonde verändern bzw. es zur Schlingenbildung kommen kann. Besondere Hinweise: Steril (Sterilisation mit Ethylenoxid) Nicht zur Wiederverwendung - nur einmal verwenden Hersteller: DOLP Medical GmbH & Co. KG Diedrich-Dannemann-Str. 55 26203 Wardenburg Deutschland197,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **


Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
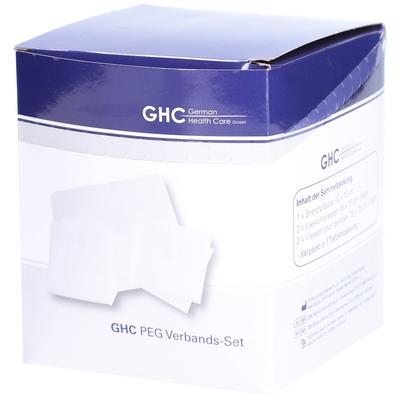
GHC PEG Verband-Set 1x15 St VerbandGHC PEG-Verbandsets speziell zur Versorgung der Einstichstelle einer Magensonde oder eines suprapubischen Katheters einzeln steril verpackte Sets in Tiefziehpackung Inhalt der einzelnen Sets: je 3 sterilen Vlieskompresse (7,5 x 7,5cm 8-fach) zur...202,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GHC PEG Verband-Set 2x 2x1x15 St VerbandSet enthält2x GHC PEG-Verbandsets 1x15 StGHC PEG-Verbandsets speziell zur Versorgung der Einstichstelle einer Magensonde oder eines suprapubischen Katheters einzeln steril verpackte Sets in Tiefziehpackung Inhalt der einzelnen Sets: je 3 sterilen Vlieskompresse (7,5 x 7,5cm 8-fach) zur Reinigung und Desinfektion der Haut und der Sonde und zur Abdeckung der Halteplatte // 2 sterile Schlitzkompressen (7,5 x 7,5cm 4-fach) zum Anbringen zwischen Haut und Halteplatte// 1 Stretch-Pflaster (12 x 15cm) zur Befestigung des Verbandes ohne Zug auf der Haut369,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Powershot Selbsthaftender VerbandGröße: 7,5 x 4,5 cm Kohäsive Binde 7,5 cm x 4,5 m:Hochwertige latexfreie Kohäsivbinde, einseitig reißbar. Verwendet die besten Klebstoffe, die positiv an sich selbst haften, um eine ausgezeichnete Kompression zu gewährleisten. Ideal für Sport und Outdoor-Aktivitäten.5,00 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Dolpina PEG Verband-Set Standard auch f.SPK/ZVK 15 St VerbandDOLPINA PEG Verband-Set Standard für PEG, SPK, ZVK 15 Stück In den ersten 5-7 Tagen nach Anlage einer perkutanen Sonde, wie z.B. einer PEG-Sonde, ist ein steriler Verbandwechsel unter aseptischen Bedingungen jeden Tag erforderlich. Bei abgeheilter Wunde und reizlosen Wundverhältnissen kann der Verbandwechsel 2-mal wöchentlich erfolgen, sofern dies vom behandelnden Arzt nicht anders angeordnet wurde. Das PEG-Verbandset von DOLPINA lässt sich ideal für die Reinigung, das Verbinden und Fixieren von PEG-Sonden, Magensonden oder Dünndarmsonden sowie für SPKs und ZVKs verwenden. Enthält zwei saugstarke, 8-lagige Vlies-Kompresse für eine zügige Flüssigkeitsaufnahme (7,5 x 7,5 cm) Zwei saugstarke, 6-lagige Vlies-Schlitz-Kompressen mit Y-Ausschnitt für ein schnelles und einfaches Anlegen (7,5 x 7,5 cm) Großes Fixierpflaster (12 x 15 cm) mit abgerundeten Ecken für einen besseren Tragekomfort Ausgewogene Klebeeigenschaft zum schmerzfreien Ablösen Praktische, stabile und optisch ansprechende Box Als 10er-Box und als 15er-Box erhältlich Steril Anwendung: Das DOLPINA Verband-Set für PEG, SPK und ZVK vor Nässe schützen. Geöffnetes und nicht gebrauchtes Material muss entsorgt werden. Enthält kleine Teile. Für Kinder unzugänglich machen. Um ein Einwachsen der inneren Halteplatte der PEG-Sonde zu verhindern (Burried-Bumper-Syndrom), sollte die Sonde regelmäßig mindestens 1 x wöchentlich mobilisiert werden. Hierzu die Sonde 3-4 cm auf und ab bewegen und um mindestens 180° drehen. Jet-PEG und jejunale Sonden dürfen niemals gedreht werden, sondern nur auf und ab bewegt werden, da sich die Lage der Sonde verändern bzw. es zur Schlingenbildung kommen kann. Besondere Hinweise: Steril (Sterilisation mit Ethylenoxid) Nicht zur Wiederverwendung - nur einmal verwenden Hersteller: DOLP Medical GmbH & Co. KG Diedrich-Dannemann-Str. 55 26203 Wardenburg Deutschland197,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pütter-Verband Pütter Verband 10 cmx5 m x3 3x2 St BindenSet enthält3x Puetter Verband 10 cm x 5 m 2 StPütter-Verband® Die besonders kräftige Kurzzugbinde für die gegenläufige Verbandtechnik Beschreibung:Besonders kräftige, textilelastische Kurzzugbinden, Dehnbarkeit ca. 90 %; hoher Arbeitsdruck mit niedrigem Ruhedruck; auch bei Dauerverbänden anhaltende Kompressionswirkung; atmungsaktiv und gut hautverträglich; kochfest und sterilisierbar (Dampf A 134 °C); mit dauerhaft aufgedruckter Waschanleitung am Bindenende; hautfarben.100 % Baumwolle* eWZ Medice Anwendung:Für sehr starke Kompression; nach Varizenverödungen, bei allen akuten und chronischen venösen Stauungsödemen, Ulcera cruris und Thrombophlebitis. Indikationsbezogene Doppelpackung mit zwei Pütterbinden für die klassische gegenläufige Verbandtechnik bei der Kompressionstherapie venöser Beinleiden; erhältlich mit zwei 10 cm breiten Binden sowie einer 8 cm und 10 cm breiten Binde. 100% Baumwolle Besonders kräftige Kompression Bis 90 Grad waschbar159,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Günzl, Peter: SegelnDie österreichische Segelschule lieft auf dem richtigen Kurs: Dieses Buch hilft Ihnen, die Lernziele für den Befähigungsausweis Binnen zu erreichen. Die Autoren sind langjährige Schulprofis, die nach persönlichen Erfahrungen mit Tausenden von Segelschülern deren Schwierigkeiten und Interessen genau kennen. Ihr Buch ist daher wirklich zielorientiert - es geht sorgfältig und leicht faßlich auf alle Lernziele ein und enthält doch kein Wort zuviel. Denn zielorientierte Ausbildung ist der rationellste Weg, gut segeln zu lernen. , Die österreichische Segelschule auf dem richtigen Kurs: Dieses Buch hilft Ihnen, die Lernziele für den Befähigungsausweis Binnen zu erreichen. Die Autoren sind langjährige Schulprofis, die nach persönlichen Erfahrungen mit Tausenden von Segelschüler:innen deren Schwierigkeiten und Interessen genau kennen. Ihr Buch ist daher wirklich zielorientiert - es geht sorgfältig und leicht verständlich auf alle Lernziele ein und enthält doch kein Wort zuviel. Denn zielorientierte Ausbildung ist der rationellste Weg, gut segeln zu lernen! , Zünd- & Glühanlagen > Autoteile & Zubehör22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.